Domain umschalter.de kaufen?
Wir ziehen mit dem Projekt
umschalter.de um.
Sind Sie am Kauf der Domain
umschalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umschalter.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Der Beckenboden - Funktion, Anpassung und TherapieDer Beckenboden - Funktion, Anpassung und Therapie , Das Tanzberger-Konzept® , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20190520, Produktform: Leinen, Autoren: Baumgartner, Ulrich~Kuhn, Annette~Möbs, Gregor~Tanzberger, Renate, Auflage: 19004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 446, Abbildungen: 80 schwarz-weiße und 275 farbige Abbildungen, Keyword: Beckenbodenschwäche; Inkontinenz; Kontinenztraining; Physiotherapie; Tanzberger-Konzept; Urologie; Stuhlinkontinenz; Urininkontinenz; Belastungsinkontinenz, Fachschema: Anamnese~Medizin / Anamnese~Becken - Beckenboden - Beckenbodengymnastik~Frauenarzt~Frauenheilkunde~Gynäkologie - Gynäkologe~Medizin / Spezialgebiete~Physikalische Therapie~Physiotherapie~Untersuchung (medizinisch)~Urologie, Fachkategorie: Gynäkologie und Geburtshilfe~Physiotherapie, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Urologie, Medizin des Harn- und Geschlechtsapparats, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 446, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer in Elsevier, Länge: 277, Breite: 217, Höhe: 25, Gewicht: 1423, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783437469329 9783437469312 9783437469305, Herkunftsland: SPANIEN (ES), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
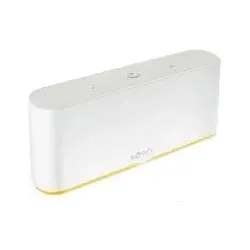
Somfy Steuerung zentr Bedienung TaHoma Switch PC 1870594TaHoma® Switch ist die neueste smarte Steuerung zur zentralen Bedienung und Vernetzung des Hauses. Der gesicherte Zugriff per App ist über Tablet oder Smartphone (iOS, Android) möglich - somit auch von unterwegs.Einzel- oder Gruppensteuerung von io-homecontrol®- und RTS-Produkten An- und Ausschalten sowie Dimmen von Zigbee 3.0 Licht, Somfy One und One+, Somfy Innen- und Außenkameras sowie Somfy Home Alarm sind ebenfalls einbindbar. Anzeige der aktuellen Position bzw. Zustand der io-Produkte und Zigbee 3.0 Lichter WLAN-fähig: TaHoma Switch kann überall in der Wohnung platziert werden Einfache Erstellung von Wohnszenarien und persönlichen Favoriten - manuell, zeit- oder sensorabhängig aktivierbar, Manuelle Aktivierung von 2 Szenarien über spezielle Tasten an der Box. Erstellung von Kalender-Szenarien, die zu bestimmten Zeitpunkten und Tagen starten sollen. Verwendung von sensor- oder zeitabhängigen Wenn-Dann-Szenarien Push-Benachrichtigungen bei Eintreten von Ereignissen.118,73 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter



-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Automatischer Yams-Mischer, elektrischer Yams-Zerkleinerer Ein-Knopf-Bedienung, zeitgesteuerte Steuerung, 900 W Leistung, for Amala-KochenAutomatischer Yams-Mischer, elektrischer Yams-Zerkleinerer Ein-Knopf-Bedienung, zeitgesteuerte Steuerung, 900 W Leistung, for Amala-Kochen. SCHNELLES UND GLEICHMÄßIGES ERHITZEN: Diese elektrische Yamswurzelmaschine nutzt eine fortschrittliche Reinigungstechnologie for eine schnelle und gleichmäßige Zubereitung. Mit einer Leistung von 900 W bereiten Sie Amala, Fufu, zerstoßene Yamswurzel, Grieß und Eba auf effiziente Weise zu, indem Sie den kulinarischen Prozess for die ganze Familie vereinfachen und eine perfekte Konsistenz garantieren. SMART PANEL: Dieser automatische Schwalbenmacher ist mit einem LED-Touchscreen ausgestattet und verfügt über eine hochdefinierte Auflösung, die in Echtzeit angezeigt wird. Die intuitive Bedienung erleichtert die Temperatur- und Temperaturkontrolle. Ideal for die moderne Küche ist es, verschiedene Lebensmittel mit Präzision zuzubereiten und die Maschine for ersten Mal zu nutzen. LEBENSMITTELQUALITÄTSMATERIALIEN: Das Gehäuse und die Innentasche dieser Küchenmaschine aus Edelstahl bestehen aus rostfreiem 304er Edelstahl. Dotata di meccanismo di bloccaggio rotante for una sicurezza completa. 6L ANTIHAFT-INNENTOPF: Diese Yams-Stampfmaschine verfügt über eine interne Antihaftbeschichtung mit einem Fassungsvermögen von 6L, perfekt for alltägliche Pasten und Familientreffen, for 5–6 Personen. Die antiaderente Pentola aus rostfreiem Stahl schützt vor dem Angriff, erleichtert die Verarbeitung und garantiert zuverlässige Garantien for die Reinheit der Patate und der Grundnahrungsmittel. EINFACH ZU BEDIENEN: Diese automatische Fufu-Maschine lässt sich einfach und schnell bedienen. Fügen Sie alle Zutaten hinzu und verwenden Sie sie: Die automatische Rührfunktion garantiert eine gleichbleibende Konsistenz und Konsistenz. Die Timer-Funktion ermöglicht es Ihnen, die Dauer des Betriebs zu verlängern, ohne dass dies zu kurz kommt. Farbe:One Color160,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektra Tailfingen Umschalter, Schalter + TasterDer Elektra Tailfingen Umschalter TUT 16 ist ein hochwertiges elektrisches Gerät, das für verschiedene Anwendungen in der Elektrotechnik konzipiert wurde. Mit einer Nennstromstärke von 25 Ampere und einer Nennspannung von 400 Volt bietet dieser Umschalter eine maximale Schaltleistung von 7,5 Kilowatt. Die isogekapselte Bauweise sorgt für eine zuverlässige Isolation und schützt das Gerät vor äusseren Einflüssen. Der Umschalter ist mit einem kurzen Drehgriff ausgestattet, der eine einfache Bedienung ermöglicht. Die Schutzart IP52 gewährleistet, dass das Gerät gegen Staub und Spritzwasser geschützt ist, was es für den Einsatz in unterschiedlichen Umgebungen geeignet macht. Der Umschalter ist als Komplettgerät im Gehäuse erhältlich und bietet eine Schraubanschlussart für den Hauptstromkreis. Diese Eigenschaften machen den TUT 16 zu einer idealen Wahl für Anwendungen, bei denen Zuverlässigkeit und Sicherheit im Vordergrund stehen. - Isogekapselte Bauweise für zuverlässige Isolation - Maximale Schaltleistung von 7,5 kW - Schutzart IP52 gegen Staub und Spritzwasser - Einfache Bedienung durch kurzen Drehgriff.147,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Beckenboden - Funktion, Anpassung und TherapieDer Beckenboden - Funktion, Anpassung und Therapie , Das Tanzberger-Konzept® , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20190520, Produktform: Leinen, Autoren: Baumgartner, Ulrich~Kuhn, Annette~Möbs, Gregor~Tanzberger, Renate, Auflage: 19004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 446, Abbildungen: 80 schwarz-weiße und 275 farbige Abbildungen, Keyword: Beckenbodenschwäche; Inkontinenz; Kontinenztraining; Physiotherapie; Tanzberger-Konzept; Urologie; Stuhlinkontinenz; Urininkontinenz; Belastungsinkontinenz, Fachschema: Anamnese~Medizin / Anamnese~Becken - Beckenboden - Beckenbodengymnastik~Frauenarzt~Frauenheilkunde~Gynäkologie - Gynäkologe~Medizin / Spezialgebiete~Physikalische Therapie~Physiotherapie~Untersuchung (medizinisch)~Urologie, Fachkategorie: Gynäkologie und Geburtshilfe~Physiotherapie, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Urologie, Medizin des Harn- und Geschlechtsapparats, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 446, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer in Elsevier, Länge: 277, Breite: 217, Höhe: 25, Gewicht: 1423, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783437469329 9783437469312 9783437469305, Herkunftsland: SPANIEN (ES), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Somfy Steuerung zentr Bedienung TaHoma Switch PC 1870594TaHoma® Switch ist die neueste smarte Steuerung zur zentralen Bedienung und Vernetzung des Hauses. Der gesicherte Zugriff per App ist über Tablet oder Smartphone (iOS, Android) möglich - somit auch von unterwegs.Einzel- oder Gruppensteuerung von io-homecontrol®- und RTS-Produkten An- und Ausschalten sowie Dimmen von Zigbee 3.0 Licht, Somfy One und One+, Somfy Innen- und Außenkameras sowie Somfy Home Alarm sind ebenfalls einbindbar. Anzeige der aktuellen Position bzw. Zustand der io-Produkte und Zigbee 3.0 Lichter WLAN-fähig: TaHoma Switch kann überall in der Wohnung platziert werden Einfache Erstellung von Wohnszenarien und persönlichen Favoriten - manuell, zeit- oder sensorabhängig aktivierbar, Manuelle Aktivierung von 2 Szenarien über spezielle Tasten an der Box. Erstellung von Kalender-Szenarien, die zu bestimmten Zeitpunkten und Tagen starten sollen. Verwendung von sensor- oder zeitabhängigen Wenn-Dann-Szenarien Push-Benachrichtigungen bei Eintreten von Ereignissen.118,73 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
RS PRO Reed-Schalter Umschalter, AutomatisierungSchalterform: Flach Schaltertyp: Magnetischer Näherungsschalter Kontaktkonfiguration: CO Anschlusstyp: Schraubmontage Maximaler Strom: 2 A Maximale AC-Spannung: 400 V Maximale DC-Spannung: 250 V Kontaktstellung: Wechselschalter Kontaktwiderstand: 100 mΩ Gesamtlänge: 19,1 mm Länge: 19,1 mm Maximale Betriebstemperatur: +85 °C Robuster Reed-Kontakt-Näherungsschalter. Dieser Schalter verfügt über ein Gehäuse aus blauem Zinkdruckguss mit einem schwarzen PVC-Kabel (Mindestlänge 0,7 m) und ist mit einem normalerweise offenen Kontakt (Typ A) oder einem Wechselschalter (Typ C) erhältlich. Schalter und Magnetspule müssen separat bestellt werden.30,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zehnder Regelung Maxi / Maxi flat ? 230 V ? Steuerung & Überwachung ? 528008040Zehnder Dichtung Adapter ComfoClime 36 - Zuverlässige Abdichtung Der Zehnder Dichtung Adapter ComfoClime 36 ist ein essentielles Ersatzteil für Lüftungsanlagen. Dieser Dichtring dichtet den Adapter ComfoClime 36 zuverlässig ab, verhindert Luftverluste und trägt so zu optimaler Leistung und Energieeffizienz des Lüftungssystems bei. Vorteile im Überblick: - Passgenau für Zehnder Adapter ComfoClime 36 - Verhindert effektiv Luftlecks und sichert Systemleistung - Hochwertige Materialien für lange Lebensdauer - Einfacher Austausch ohne Spezialwerkzeug - Fördert Energieeffizienz Die Dichtung ist exakt auf den ComfoClime 36 Adapter abgestimmt für nahtlose Integration und verhindert Luftaustritt. Eine intakte Dichtung ist entscheidend für Systemeffizienz und konstante Luftqualität. Gefertigt von Zehnder, überzeugt dieser Dichtring durch robuste Konstruktion und Materialbeständigkeit für dauerhaften Einsatz. TECHNISCHE DATEN - Produkt: Dichtung Adapter ComfoClime 36 - Hersteller: Zehnder - Artikelnummer: 471429190 - Verpackungseinheit: 1 Stück - EAN: 7613367051214 ANWENDUNGSBEREICHE Für den Zehnder Adapter ComfoClime 36 konzipiert, ist dieser Dichtring ein unverzichtbares Ersatzteil für ComfoUnit-Lüftungsgeräte. Er sichert die effiziente Funktion Ihrer Lüftungsanlage und die Luftqualität. QUALITÄT UND ZUVERLÄSSIGKEIT Zehnder steht für innovative, hochwertige Produkte. Diese Dichtung belegt Langlebigkeit und Funktionalität für ein gesundes Raumklima. Sichern Sie die optimale Funktion und lange Lebensdauer Ihres Lüftungssystems mit dem Zehnder Dichtung Adapter ComfoClime 36.509,38 €*Versand: 0,81 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.